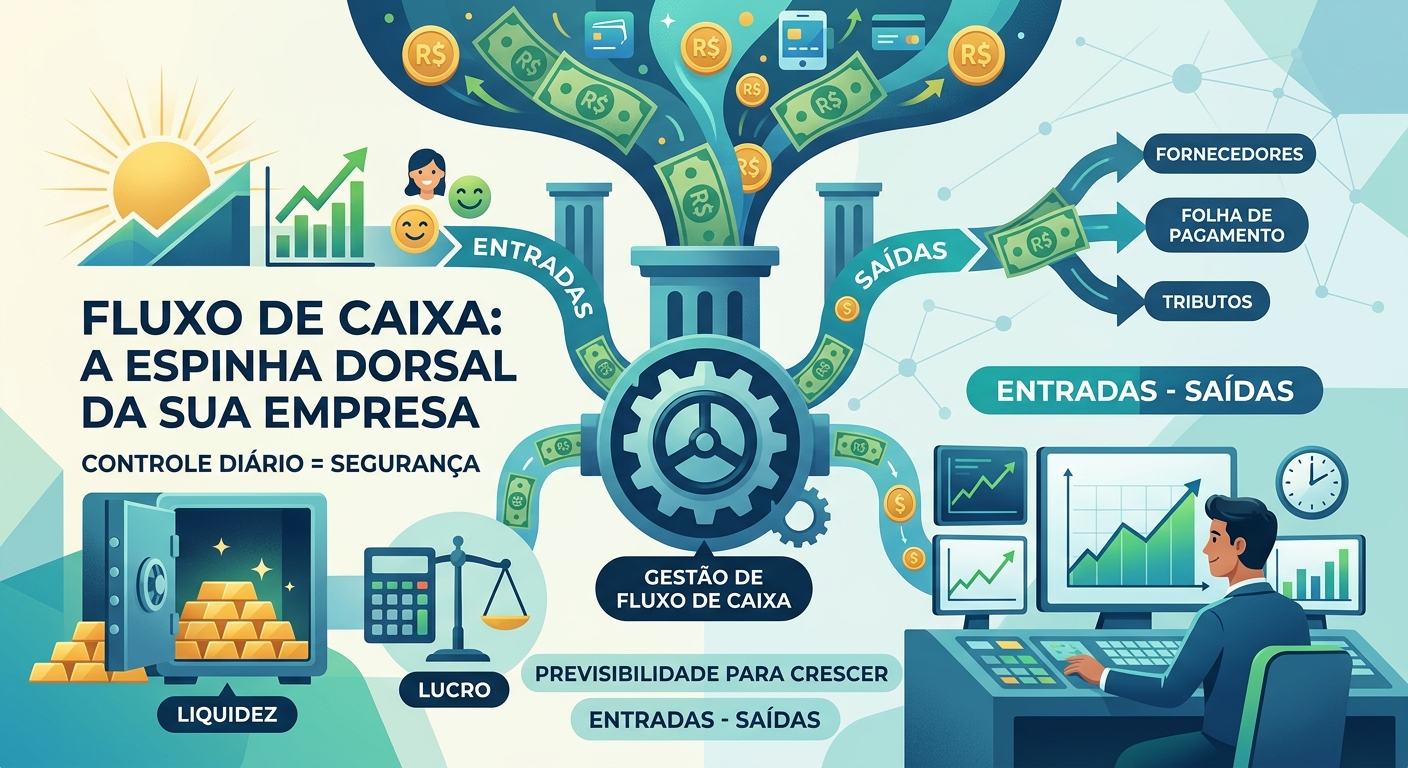
O fluxo de caixa é a espinha dorsal de qualquer operação comercial. Mesmo empresas com alto volume de vendas e excelente margem de lucro podem falir se não administrarem adequadamente as entradas e saídas de recursos financeiros no curto prazo.
A Diferença Entre Lucro e Liquidez
Um dos erros mais comuns na gestão financeira é confundir lucro com caixa disponível:
Lucro (Regime de Competência): Indicador contábil que mostra a rentabilidade das operações, considerando receitas e despesas no momento em que são geradas, independentemente de quando o dinheiro efetivamente entra ou sai.
Caixa (Regime de Caixa): Recursos líquidos e imediatos disponíveis para honrar compromissos operacionais, como folha de pagamento, fornecedores e tributos.
Uma venda realizada com parcelamento em 10 vezes gera lucro contábil imediato, mas a liquidez correspondente será distribuída ao longo dos meses seguintes.
Impactos Principais na Operação
| Dimensão | Benefício do Controle de Fluxo de Caixa |
| Pontualidade Operacional | Garante capital para quitar obrigações de curto prazo sem recorrer a linhas de crédito emergenciais. |
| Mitigação de Custos | Evita a incidência de juros, multas e encargos decorrentes de atrasos de pagamentos. |
| Planejamento de Capital | Identifica previamente períodos de déficit (vale de caixa) ou superávit de liquidez. |
| Poder de Negociação | Permite negociar melhores prazos com fornecedores e aproveitar descontos para pagamentos à vista. |
Práticas Fundamentais de Gestão
Categorização Rigorosa: Registre 100% das movimentações financeiras, separando custos fixos, variáveis, investimentos e despesas não operacionais.
Projeção Futura: Mantenha uma projeção contínua (mínimo de 3 a 6 meses) considerando datas reais de recebimento e vencimento.
-